こんにちは。暮らしの得活研究所のノイクです。
私は現在、JCBゴールドとヒルトンアメックスの2枚を中心にクレジットカードを利用しています。
メインカードはJCBゴールド、サブカードはヒルトンアメックスです。
「2枚のカードをどう使い分けているの?」
「年間利用額の条件があるカードを2枚持っても大丈夫?」
そんな疑問を持つ方もいると思います。
私の使い分けルールは、とてもシンプルです。
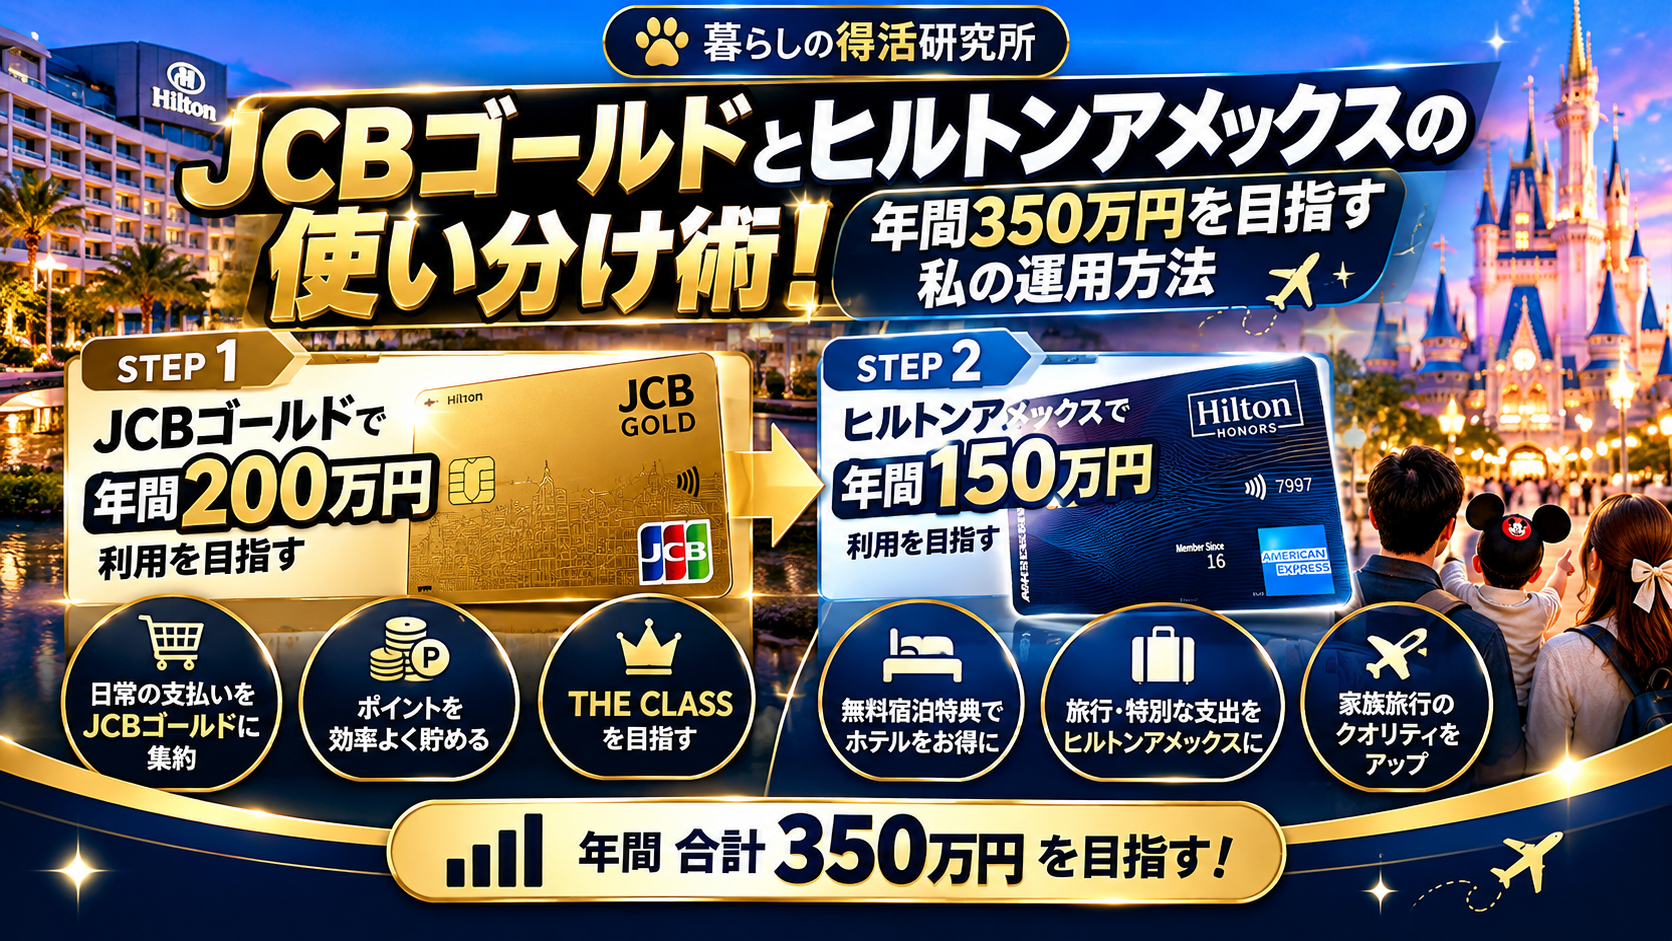
まずJCBゴールドで年間200万円を目指し、達成したらヒルトンアメックスに切り替える。
これが現在の基本方針です。
2枚合わせた年間利用額の目標は350万円。
もちろん、ポイントや特典のために無理な買い物をするつもりはありません。
この記事では、私が実践しているクレジットカードの使い分け方と、2枚持ちで意識していることを紹介します。
私が使っている2枚のクレジットカード
まずは、それぞれのカードの役割を紹介します。
| カード | 位置づけ | 年間利用目標 | 主な目的 |
|---|---|---|---|
| JCBゴールド | メインカード | 200万円 | JCBゴールド ザ・プレミア、将来的なTHE CLASS |
| ヒルトンアメックス | サブカード | 150万円 | ウィークエンド無料宿泊特典 |
| 合計 | 350万円 |
私の場合、ポイント還元率だけでカードを選んでいるわけではありません。
カードを使い続けた先に、どんな特典や体験があるのか。
そこを重視しています。
JCBゴールドは長期的な目標のため。
ヒルトンアメックスは、ホテル宿泊という具体的な特典を得るため。
それぞれの目的が違うからこそ、2枚を使い分けています。
私のクレジットカード使い分けルール
① まずJCBゴールドで年間200万円を目指す
私が最初に優先するのは、メインカードのJCBゴールドです。
食費や日用品、通信費、ネットショッピングなど、普段の生活で発生する支払いを中心に利用しています。
年間利用額の目標は200万円。
その理由のひとつが、JCBゴールド ザ・プレミアです。
JCBゴールド ザ・プレミアには、年間200万円以上のショッピング利用などによる招待条件があります。
また、私は将来的にJCB THE CLASS(ザ・クラス)の取得も目指しています。
ただし、THE CLASSの招待基準は公表されていません。
年間200万円を使えばTHE CLASSに招待される、というわけではないので、その点は区別して考えています。
あくまで、JCBゴールドを長く利用しながら、無理のない範囲で利用実績を積んでいく方針です。
② 200万円達成後はヒルトンアメックスへ切り替える
JCBゴールドで年間200万円を達成したら、次はヒルトンアメックスを優先します。
ヒルトンアメックスの年間利用目標は150万円です。
目的は、ウィークエンド無料宿泊特典。
ヒルトンアメックスの一般カードでは、年間150万円以上の利用とカード継続など、所定の条件を満たすことで無料宿泊特典を獲得できます。
私は実際に、この無料宿泊特典を利用してヒルトン東京ベイに宿泊した経験があります。
そのとき比較していた通常の宿泊料金は、約55,000円相当でした。
もちろん、宿泊料金は時期や客室によって変わります。
それでも、普段のカード利用をホテル宿泊につなげられたことは、私にとって大きな魅力でした。
関連記事:ヒルトンアメックスの無料宿泊特典はお得?55,000円相当の宿泊体験と年会費を比較
③ 2枚合わせて年間350万円を目指す
私の年間利用目標をまとめると、次のようになります。
| 順番 | カード | 目標額 |
|---|---|---|
| 1 | JCBゴールド | 200万円 |
| 2 | ヒルトンアメックス | 150万円 |
| 合計 | 350万円 |
重要なのは、最初から350万円を使うことを目的にしないことです。
生活費や必要な買い物など、もともと発生する支払いを活用して、どこまで達成できるかを考えています。
両方の目標を達成できない年があっても、無理に支出を増やすつもりはありません。
家計を優先することが大前提です。
JCBゴールドをメインカードにしている理由
私がJCBゴールドをメインカードに選んだ一番の理由は、将来的にJCB THE CLASSを目指したいからです。
家族でディズニー旅行を楽しむことが多く、JCBのプレミアムカードに用意されているサービスに魅力を感じています。
もちろん、THE CLASSは招待制のカードなので、希望すれば必ず持てるわけではありません。
それでも、長期的な目標として目指していきたいと思っています。
また、年間200万円という目標は、JCBゴールド ザ・プレミアの招待条件にも関係しています。
ただし、THE CLASSへの招待とは別の話です。
JCBゴールドを選んだ詳しい理由や、THE CLASSを目指す考え方については、こちらの記事で紹介しています。
関連記事:JCBゴールドからTHE CLASSを目指せる?年間200万円利用する私が選んだ理由
ヒルトンアメックスをサブカードにしている理由
ヒルトンアメックスをサブカードにしている理由は、ホテル宿泊特典を活用したいからです。
我が家はディズニー旅行でホテルに宿泊する機会があるため、無料宿泊特典は魅力的だと感じています。
ただし、ホテルにあまり泊まらない方や、年間150万円の利用が難しい方にとっては、必ずしもお得なカードではありません。
年会費や特典の利用条件、実際に泊まりたいホテルがあるかどうかまで考えることが大切です。
私の場合は、実際に無料宿泊特典を利用できた経験があるため、今後も活用していきたいと思っています。
JCBゴールドとヒルトンアメックスを2枚持ちするメリット
① カードごとの目的が明確になる
JCBゴールドは長期的な目標のため。
ヒルトンアメックスは無料宿泊特典のため。
このように役割を分けることで、カードを使う理由が明確になります。
② 異なる特典を活用できる
1枚のカードだけでは得られない種類の特典を、それぞれのカードで狙えます。
私の場合は、JCBのプレミアムカードを目指す楽しみと、ホテル宿泊特典を利用する楽しみがあります。
③ 支払い手段を複数持てる
JCBとアメリカン・エキスプレスでは、利用できる店舗や決済方法が異なる場合があります。
2枚持っておくことで、片方のカードが使えない場面に備えられることもメリットです。
ただし、2枚あればどこでも決済できるわけではありません。
2枚持ちのデメリットと注意点
① 年会費が2枚分かかる
JCBゴールドとヒルトンアメックスは、どちらも年会費のかかるカードです。
特典を十分に利用できなければ、年会費の負担が大きく感じられるかもしれません。
② 年間利用額の目標が高くなる
私の場合、2枚合わせて年間350万円が目標です。
月平均にすると約29万2,000円になります。
決して小さな金額ではありません。
年間利用額を達成するために、家計を圧迫しないよう注意しています。
③ 利用額の管理が必要になる
2枚のカードでは、利用額の集計期間や特典の条件が異なります。
JCBゴールドで200万円を達成したからといって、ヒルトンアメックスでも150万円を達成できるとは限りません。
それぞれの条件を確認しながら管理する必要があります。
2枚持ちはどんな人におすすめ?
私のような使い分け方は、次のような方に向いていると思います。
- JCBのプレミアムカードを長期的に目指したい方
- ヒルトン系列ホテルの宿泊特典を活用したい方
- 年間利用額を計画的に管理できる方
- 年会費に見合う特典を利用できる方
反対に、ポイント還元率を最優先する方や、年会費をできるだけ抑えたい方には、別の組み合わせが向いているかもしれません。
JCBゴールドとヒルトンアメックスの特徴や、どちらが自分に合っているかを比較したい方は、こちらの記事も参考にしてください。
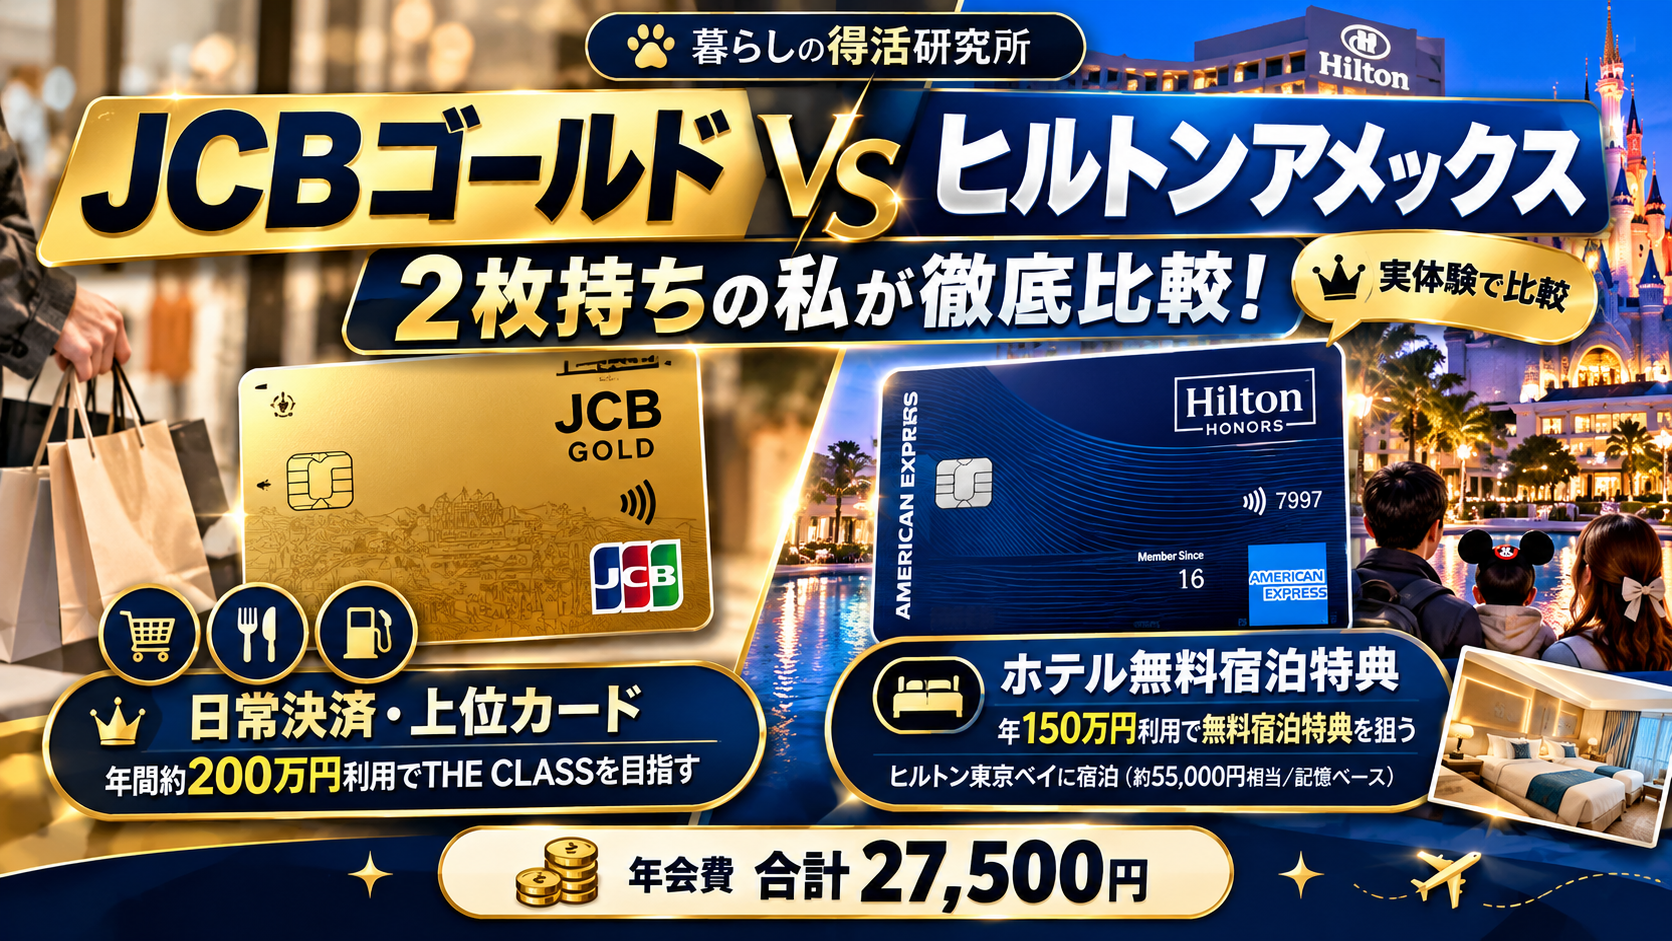
関連記事:JCBゴールドとヒルトンアメックスを徹底比較!2枚持ちの私が選ぶおすすめは?
まとめ|まずJCBゴールド200万円、次にヒルトンアメックス150万円
私のクレジットカードの使い分けルールは、次のとおりです。
- JCBゴールドを優先して年間200万円を目指す
- 達成後はヒルトンアメックスに切り替える
- ヒルトンアメックスで年間150万円を目指す
- 2枚合わせて年間350万円を目標にする
- 特典のために無理な支出はしない
この使い方が、誰にとっても最適というわけではありません。
それでも、私にとってはそれぞれのカードを持つ目的が明確で、納得感のある運用方法です。
今後も家計とのバランスを考えながら、JCB THE CLASSという長期的な目標と、ヒルトンアメックスの無料宿泊特典を楽しみに、カードを使い分けていきたいと思います。
最後まで読んでいただき、ありがとうございました!
コメント