こんにちは。暮らしの得活研究所のノイクです。
みなさんは、初めて作ったクレジットカードを覚えていますか?
私が初めて作ったのは、社会人になったばかりの頃の楽天カードでした。
当時はクレジットカードの知識もほとんどなく、年会費無料でテレビCMもよく見かけたから、という理由で何となく申し込んだのを覚えています。
それからカードに興味を持つようになり、ポイント還元率を重視したり、年間100万円の利用特典を狙ったり、入会キャンペーンに挑戦したりと、カードの選び方も少しずつ変わっていきました。
現在は、JCBゴールドをメイン、ヒルトンアメックスをサブにして利用しています。
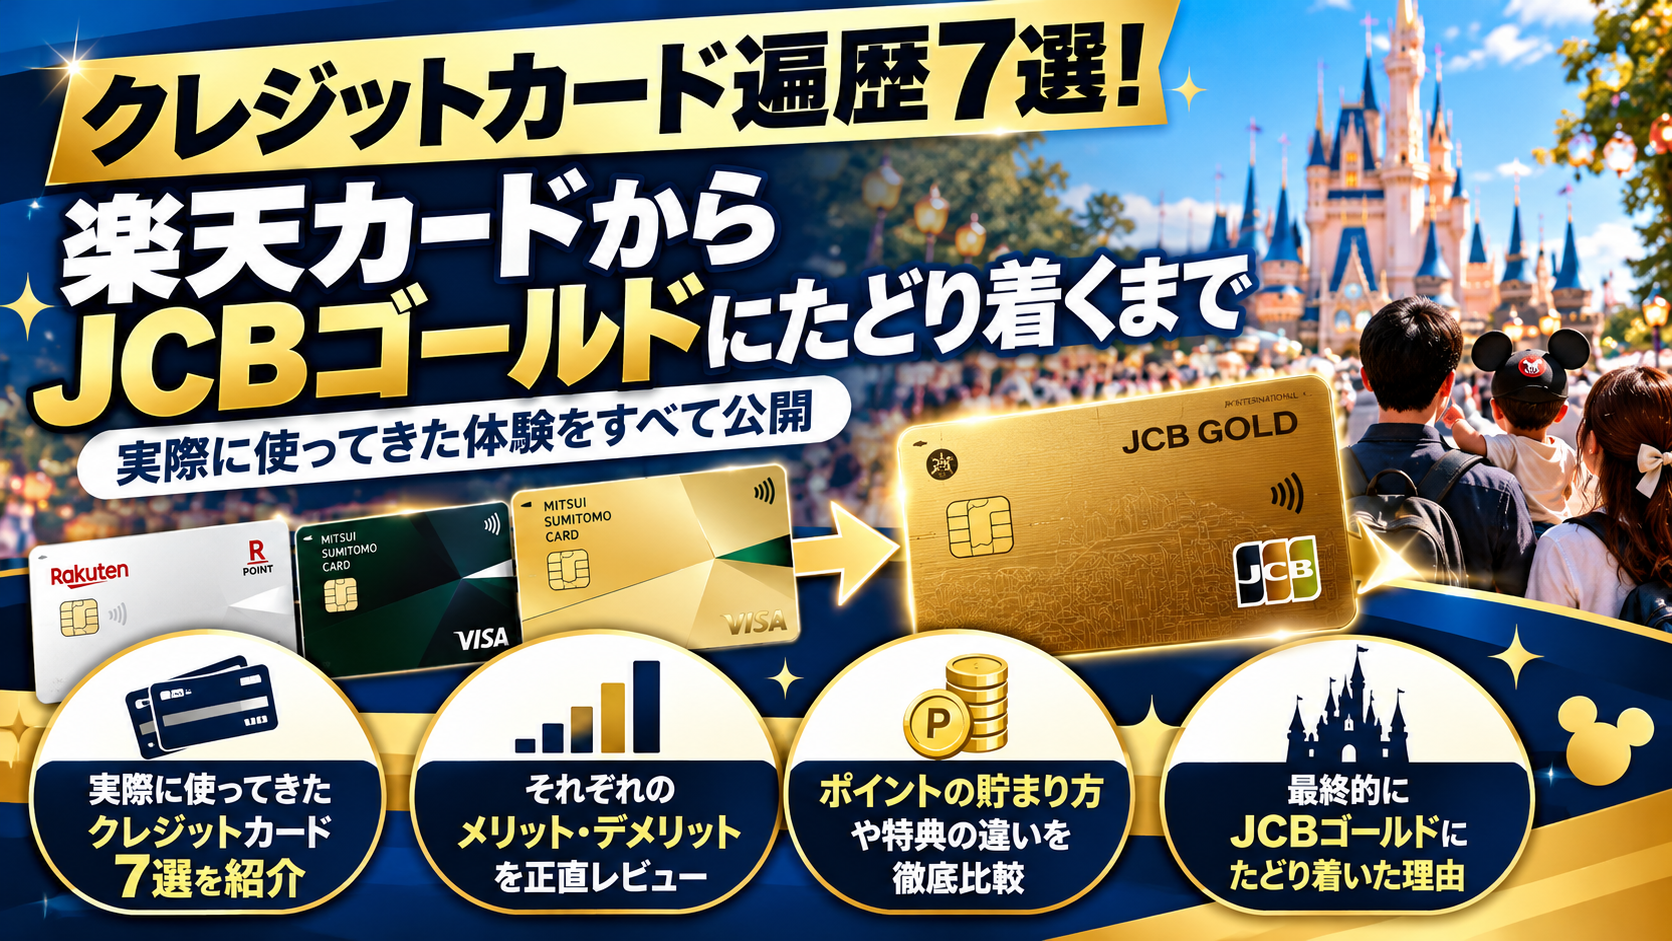
この記事では、私がこれまで使ってきた7種類のクレジットカードと、カードを選ぶ基準がどう変わってきたのかを紹介します。
※この記事は私自身の利用経験をまとめたものです。カードの特典やキャンペーンは、利用していた当時と現在で異なる場合があります。
私が使ってきたクレジットカード一覧
これまでのカード遍歴をまとめると、次のようになります。
| カード | 私にとっての位置づけ |
|---|---|
| 楽天カード | 初めて作ったクレジットカード |
| dカード GOLD | ゴールドカードを利用する経験 |
| 三井住友カード ゴールド(NL) | 年間100万円修行に挑戦 |
| Oliveフレキシブルペイ ゴールド | キャンペーンを活用して保有 |
| アメックス・ゴールド・プリファード | 入会特典とホテル宿泊特典を重視 |
| ヒルトンアメックス | 無料宿泊特典を目指すカード |
| JCBゴールド | 現在のメインカード |
この7種類を通じて、私のカード選びは大きく変わりました。
最初は「年会費が無料ならいい」という程度だったのが、ポイント還元率を意識するようになり、さらに現在は年会費に見合う特典を実際に使えるかどうかを重視するようになっています。
楽天カード|社会人になって初めて作った1枚
私が最初に作ったクレジットカードは、楽天カードです。
社会人になったばかりの頃で、当時はクレジットカードについてほとんど知識がありませんでした。
楽天カードを選んだ理由も、今思えばとてもシンプルです。
- 年会費が無料だった
- テレビCMでよく見かけた
- 名前を知っているカードだった
特典を詳しく比較したわけでも、ポイント還元率を計算したわけでもありません。
何となく安心感があって、申し込んだというのが実際のところです。
今ではカードを作る前に特典や利用条件を調べるようになりましたが、最初の1枚はそんな選び方でした。
dカード GOLD|ゴールドカードにも興味を持つように
その後、私が利用したカードのひとつがdカード GOLDです。
楽天カードを使い始めた頃と比べると、クレジットカードの特典にも少しずつ興味を持つようになっていました。
年会費無料のカードだけでなく、年会費を払うゴールドカードにはどんな価値があるのか。
そうしたことを考えるきっかけになったカードです。
ただ、カードの年会費を払うなら、特典をどれだけ使えるのかが重要です。
この頃から、単純にカードのランクだけで選ぶのではなく、自分の生活に合うかどうかを考えるようになりました。
三井住友カード ゴールド(NL)|初めての100万円修行
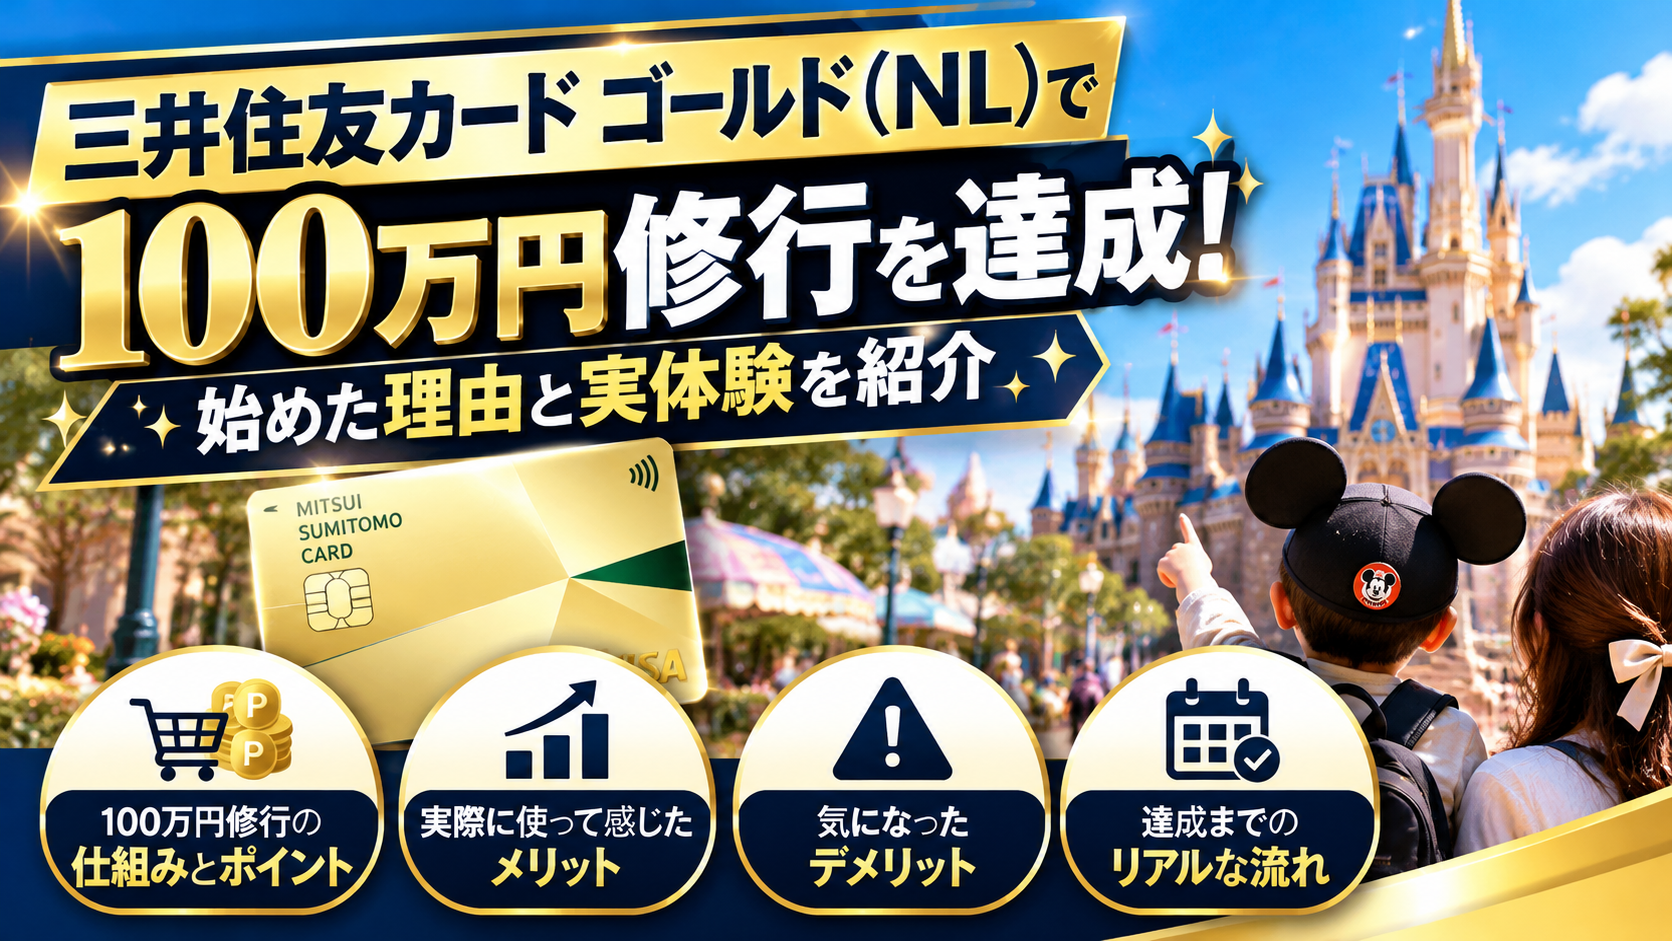
私のクレジットカード遍歴で、大きな転機になったのが三井住友カード ゴールド(NL)です。
このカードでは、年間100万円の利用を達成すると、翌年以降の年会費が永年無料になる特典があります。
私は実際に年間100万円のカード利用を達成しました。
いわゆる「100万円修行」です。
それまではポイント還元率を意識することが多かったのですが、この経験から、年間利用額によって特典を獲得するカードの使い方にも興味を持つようになりました。
ただし、100万円修行を達成するために余計な買い物をするのは本末転倒です。
普段の生活で発生する支払いを、どう活用するかが大切だと感じています。
Oliveフレキシブルペイ ゴールド|キャンペーンで年会費永年無料に
三井住友カード ゴールド(NL)と同じ年に発行したのが、Oliveフレキシブルペイ ゴールドです。
こちらもゴールドカードですが、私の場合は少し特殊な方法で年会費永年無料の条件を満たしました。
当時、三井住友カード ゴールド(NL)で年間100万円を達成すると、その実績をOliveゴールドの年会費優遇にも適用できるキャンペーンが実施されていました。
私はそのキャンペーンを活用しました。
つまり、三井住友カード ゴールド(NL)で実際に100万円を利用し、Oliveゴールドはキャンペーンによって年会費永年無料の対象になったということです。
2枚それぞれで100万円、合計200万円を使ったわけではありません。
なお、年会費永年無料の条件と、年間100万円利用による継続特典10,000ポイントの条件は別です。
この経験から、カードを作るタイミングやキャンペーンの確認も重要だと感じました。
※私が利用したのは当時のキャンペーンです。現在も同じ条件で適用されるとは限りません。
アメックス・ゴールド・プリファード|12万ポイントとメタルカードに惹かれた
これまで利用してきたカードの中でも、特に印象に残っているのがアメックス・ゴールド・プリファードです。
申し込んだ理由のひとつは、入会特典の魅力でした。
入会特典で12万ポイントを獲得
私が入会したときは、条件達成によって12万ポイントを獲得できるキャンペーンがありました。
実際に条件を達成して、ポイントを獲得しています。
当初は、このポイントをマイルに交換して沖縄旅行に行こうと考えていました。
しかし、結局沖縄には行かず、貯めたポイントはホテル宿泊代金の支払いに利用しました。
予定していた使い道とは違いましたが、ポイントを旅行費用に活用できたことは良い経験になりました。
ただし、ポイントの価値は交換先や利用方法によって変わります。
12万ポイントが必ず12万円分になるというわけではありません。
メタルカードの所有感も魅力だった
アメックス・ゴールド・プリファードで気に入っていたのが、メタル製のカード券面です。
実際に手にすると、一般的なプラスチック製カードとは違った特別感がありました。
見た目もかっこよく、所有欲を満たしてくれるカードだったと思います。
クレジットカードは実用性が大切ですが、持っていて満足できることも魅力のひとつだと感じました。
フリー・ステイ・ギフトにも魅力を感じた
もうひとつ魅力的だったのが、フリー・ステイ・ギフトです。
私は年間200万円のカード利用条件を達成し、実際にこの宿泊特典も利用しました。
日常のカード利用がホテル宿泊につながる仕組みは、とても魅力的でした。
この経験も、現在のカード選びに影響しています。
それでも年会費に見合うメリットを感じられなかった
アメックス・ゴールド・プリファードの年会費は39,600円(税込)です。
入会特典やフリー・ステイ・ギフト、メタルカードの所有感など、魅力はたくさんありました。
しかし、私の生活では、そのほかの特典を十分に活用できる環境ではありませんでした。
例えば、ダイニング関連の優待などは、使う機会が少なかったのです。
入会特典が大きくても、それは毎年もらえるものではありません。
長く持ち続けることを考えると、年会費を払ってでも使い続けたい特典がどれだけあるかが重要だと感じました。
カード自体は気に入っていましたが、私の生活スタイルでは年会費に見合うメリットを十分に感じられなかったのが率直な感想です。
ヒルトンアメックス|ホテル宿泊特典を重視した選択
アメックス・ゴールド・プリファードを利用した経験から、私はクレジットカードの特典を考えるとき、実際に使えるかどうかをより重視するようになりました。
そこで現在利用しているのが、ヒルトンアメックスです。
私が保有しているのは一般カードで、主な目的はウィークエンド無料宿泊特典です。
所定の年間利用額とカード継続などの条件を満たすことで、対象ホテルの無料宿泊特典を獲得できます。
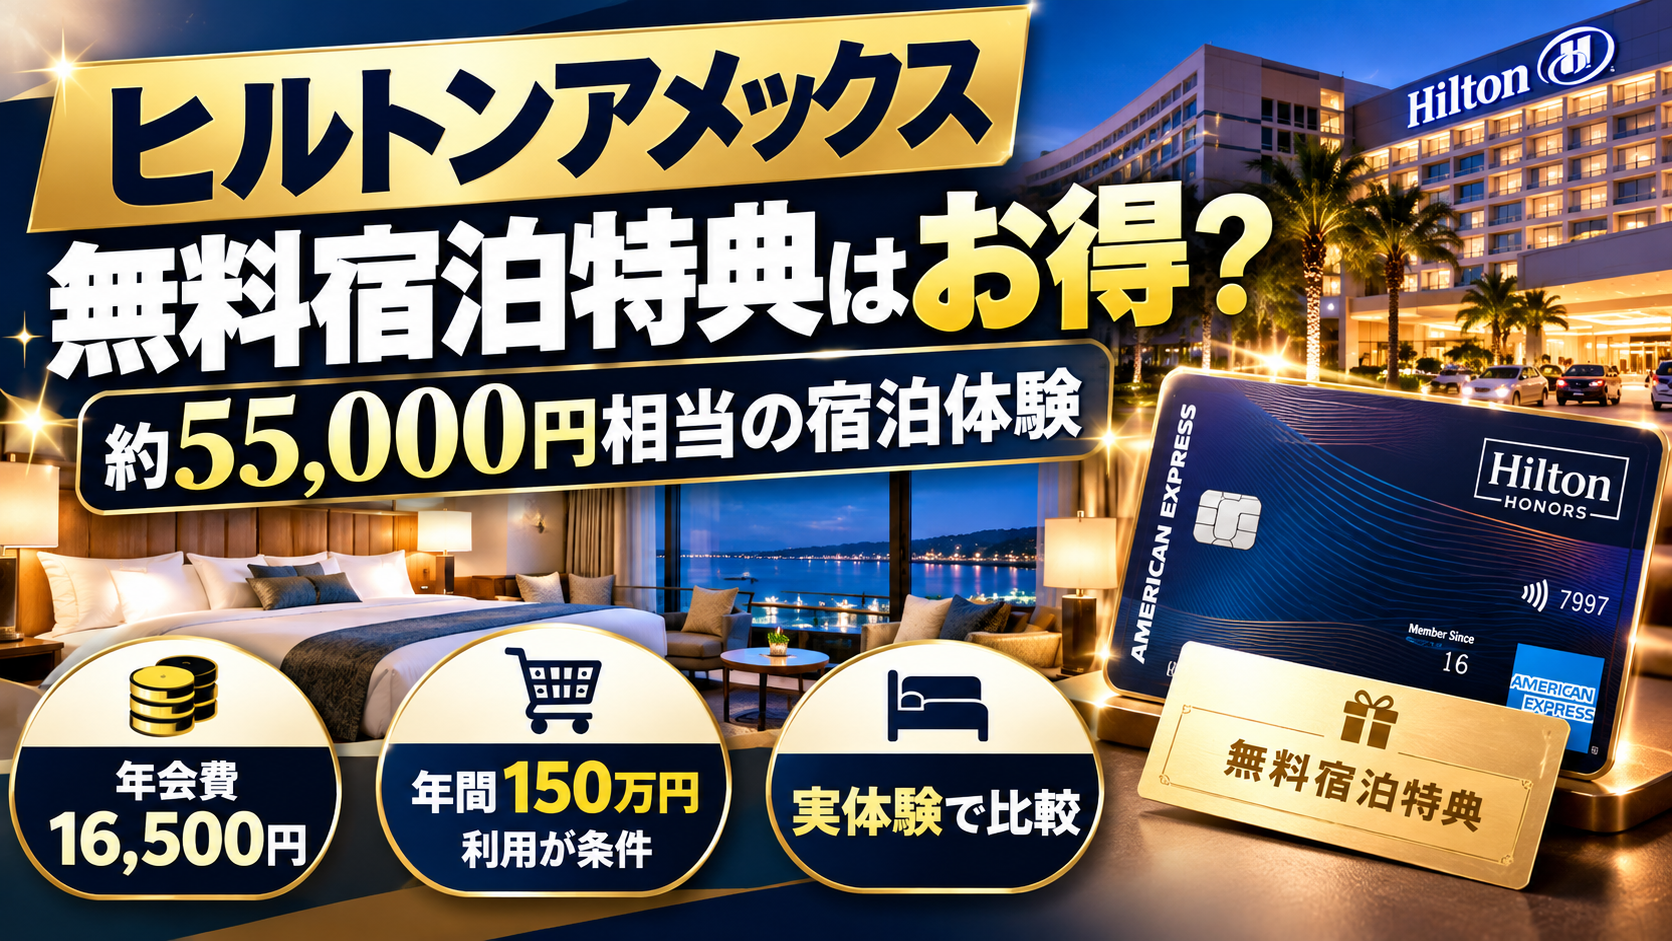
私は実際にこの特典を利用して、ヒルトン東京ベイに宿泊したことがあります。
そのとき比較していた通常の宿泊料金は、約55,000円相当でした。
もちろん、宿泊料金は日程や客室によって変わります。
それでも、家族でのホテル宿泊に特典を活用できたことは、大きな満足感につながりました。
現在は、年間150万円の利用をひとつの目標にしています。
関連記事:ヒルトンアメックスの無料宿泊特典はお得?55,000円相当の宿泊体験と年会費を比較
JCBゴールド|現在のメインカード
そして現在、私がメインカードとして利用しているのがJCBゴールドです。
このカードを選んだ一番の理由は、将来的にJCB THE CLASS(ザ・クラス)を目指したいからです。
私は家族でディズニー旅行に行くのが好きなので、JCBのプレミアムカードに用意されているディズニー関連のサービスに魅力を感じています。
もちろん、JCB THE CLASSは招待制で、招待基準は公表されていません。
JCBゴールドで一定額を利用すれば、必ず招待されるわけではありません。
それでも、長期的な目標として目指していきたいと思っています。
現在の年間利用額の目標は200万円です。
JCBゴールドで200万円を達成したら、次はヒルトンアメックスで150万円を目指すという使い分けをしています。
関連記事:JCBゴールドとヒルトンアメックスの使い分け術!年間350万円を目指す私の運用方法
クレジットカード遍歴から学んだ3つのこと
ここまでさまざまなカードを利用してきて、私の中でカード選びの基準が変わってきました。
ポイント還元率だけで選ばなくなった
以前は、年会費やポイント還元率が大きな判断材料でした。
もちろん、今でもポイントは大切です。
しかし、現在はポイントを貯めるだけでなく、特典を使ってどんな体験ができるのかも重視しています。
入会特典と長期保有のメリットは別
アメックス・ゴールド・プリファードでは、12万ポイントの入会特典を獲得できました。
これは大きな魅力でしたが、入会特典は基本的に一度きりです。
長く持ち続けるなら、毎年の年会費に対して、どれだけ特典を利用できるかを考える必要があります。
自分の生活に合うカードが一番
どんなに豪華な特典があっても、使う機会がなければ十分な価値を感じられません。
反対に、普段の生活や旅行に合った特典なら、年会費のかかるカードでも満足できる場合があります。
私にとって大切なのは、カードのランクや知名度よりも、実際の生活に合っているかどうかです。
今後もカードの使い方は変わるかもしれない
現在は、JCBゴールドとヒルトンアメックスの2枚を中心に利用しています。
ただし、この組み合わせを一生続けると決めているわけではありません。
今後、もっと魅力的なカードが登場したり、家族の生活スタイルが変わったりすれば、カードの見直しも考えると思います。
大切なのは、その時々の自分に合ったカードを選ぶこと。
これからも新しい特典やサービスを調べながら、無理なくお得なカードの使い方を考えていきたいです。
まとめ|カード選びは自分の生活に合うかどうかが大切
私のクレジットカード遍歴を振り返ると、カードを選ぶ基準は少しずつ変化してきました。
- 楽天カード:何となく選んだ初めての1枚
- dカード GOLD:ゴールドカードへの興味
- 三井住友カード ゴールド(NL):100万円修行を達成
- Oliveゴールド:キャンペーンで年会費永年無料に
- アメックス・ゴールド・プリファード:12万ポイントと宿泊特典を経験
- ヒルトンアメックス:ホテルの無料宿泊特典を重視
- JCBゴールド:将来的にTHE CLASSを目指すメインカード
さまざまなカードを使ってきたからこそ、今は「自分が特典を活用できるかどうか」を大切にしています。
これからもクレジットカードの特典を上手に活用しながら、家族の暮らしや旅行を少しでもお得に楽しんでいきたいと思います。
最後まで読んでいただき、ありがとうございました!
コメント